

Les avantages fiscaux et financiers de la construction neuve : comment réduire le coût de votre projet ?
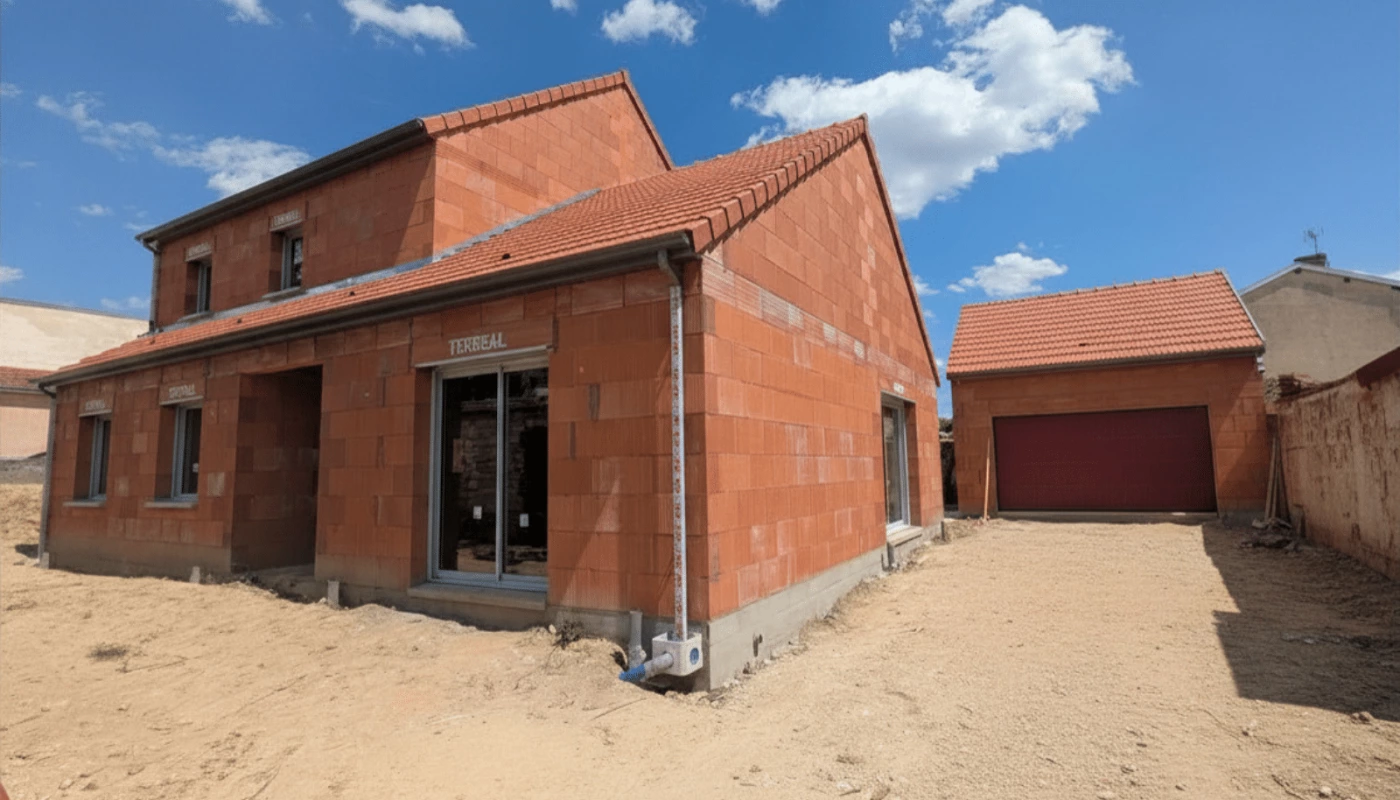
Et si on vous disait que l’État, votre commune et le Code des impôts peuvent, à eux trois, vous faire économiser plusieurs dizaines de milliers d’euros ? Ce n’est pas une promesse marketing : ce sont des dispositifs bien réels, encadrés par la loi, et dont beaucoup de futurs propriétaires ignorent l’existence (ou n’osent pas les réclamer).
Dans la région de Reims comme partout en France, construire neuf en 2026 ouvre droit à un ensemble d’aides fiscales et financières qui font de l’accession à la propriété un projet bien plus abordable qu’il n’y paraît. On vous explique tout, sans jargon, avec les chiffres à jour.
Pourquoi construire une maison neuve est financièrement avantageux ?
Contrairement aux idées reçues, faire construire une maison neuve ne coûte pas toujours plus cher que l’achat d’un bien ancien. Au-delà des performances énergétiques et du confort de vie, la construction neuve ouvre droit à plusieurs dispositifs qui peuvent réduire le coût de votre acquisition.
Ces avantages concernent aussi bien le financement que certaines taxes ou frais annexes. En anticipant ces aides dès le montage de votre projet, vous pouvez améliorer votre capacité d’emprunt et limiter votre reste à charge.
Enfin, le neuf s’accompagne de garanties constructeur (décennale, parfait achèvement, biennale) qui vous évitent les mauvaises surprises coûteuses des premières années.
1. Le PTZ 2026 : le grand retour du prêt à taux zéro pour la maison individuelle
Depuis avril 2025, le PTZ finance à nouveau la construction de maisons individuelles neuves sur l’ensemble du territoire, y compris dans les zones moins tendues. Que vous cherchiez un terrain dans la campagne marnaise, dans le Sud de l’Aisne ou vers Charleville-Mézières, vous pouvez désormais en bénéficier. Le dispositif court jusqu’au 31 décembre 2027.
Comment ça marche
Le PTZ est un prêt sans intérêts ni frais de dossier : l’État prend en charge les intérêts à votre place. Il vient compléter votre prêt immobilier principal, jamais le remplacer.
Combien pouvez-vous emprunter
Le montant dépend d’une « quotité » (un pourcentage du coût de l’opération) qui varie selon vos revenus. Pour une maison individuelle, entre 10 % et 30 % du coût de l’opération peuvent être pris en charge, contre 20 à 50 % pour un appartement en habitat collectif. Cette différence a été introduite volontairement pour limiter l’étalement urbain.
Qui peut en bénéficier
Trois conditions sont cumulatives :
- être primo-accédant : ne pas avoir été propriétaire de sa résidence principale au cours des 2 dernières années (des exceptions existent : situation de handicap, logement rendu inhabitable par une catastrophe).
- occuper le logement en résidence principale.
- ne pas dépasser les plafonds de ressources, revalorisés en 2025 et qui rendent désormais éligibles environ 73 % des foyers fiscaux français, classes moyennes comprises.
Le bon réflexe : vérifiez votre éligibilité et simulez votre montant sur le simulateur officiel de l’ANIL (https://www.anil.org/outils/outils-de-calcul/votre-pret-a-taux-zero/). C’est gratuit et cela prend cinq minutes.
Un atout souvent oublié : le différé de remboursement. Pendant plusieurs années, vous ne remboursez que votre prêt principal. Le PTZ, lui, attend. De quoi souffler au démarrage.
Attention : les conditions évoluent régulièrement. Il est donc conseillé de vérifier votre éligibilité au moment du lancement de votre projet.
2. L’exonération de taxe foncière : 2 ans (voire plus) sans payer
Faire construire une maison neuve permet de bénéficier d’une exonération temporaire de la taxe foncière sur la propriété bâtie pendant les deux années qui suivent la fin des travaux. L’exonération démarre le 1er janvier de l’année suivant la fin du chantier.
La condition à ne surtout pas manquer
Vous devez déposer la déclaration H1 (formulaire pour les maisons) auprès des impôts dans les 90 jours suivant l’achèvement. Passé ce délai, l’exonération peut vous être refusée, en totalité ou en partie. C’est une erreur fréquente : notez cette échéance dès la réception de votre maison.
Deux nuances de taille
- Les communes peuvent supprimer leur part de l’exonération par délibération. L’exonération porte sur la part communale et intercommunale : renseignez-vous auprès de votre mairie (Reims ou commune de votre projet) pour connaître les règles locales exactes.
- Bonus performance énergétique : certains logements neufs très performants peuvent, selon les délibérations locales, bénéficier d’une exonération prolongée. À vérifier au cas par cas auprès de votre collectivité.
Bonne nouvelle complémentaire : les dépendances (garage, cave, place de stationnement) livrées avec la maison profitent de la même exonération de 2 ans.
3. Frais de notaire : vous ne payez que la mutation du terrain
C’est l’un des avantages financiers les plus méconnus, mais il se chiffre en milliers d’euros d’économies immédiates. En faisant construire votre maison, les frais de notaire s’appliquent uniquement sur l’achat du terrain à bâtir et sont compris entre 7 et 8 % du montant de l’achat.
Exemple concret : Pour un projet global terrain + maison de 250 000 €, vous économisez fréquemment entre 10 000 € et 15 000 € de frais annexes par rapport à l’achat d’une maison ancienne équivalente. De l’argent directement réinjecté dans les finitions de votre cuisine ou dans l’aménagement de votre jardin !
4. Norme RE2020 : des économies grâce à une maison performante
Au-delà de la fiscalité et des aides à l’achat, l’avantage financier de la maison neuve se mesure sur le long terme.
Toutes les maisons construites aujourd’hui respectent la réglementation environnementale RE2020. Concrètement, cela implique :
- Une isolation thermique renforcée et une étanchéité à l’air optimale.
- Des systèmes de chauffage performants (pompe à chaleur, géothermie…).
- Une conception bioclimatique qui capte l’énergie du soleil en hiver et préserve la fraîcheur en été.
Résultat ? Vos factures énergétiques mensuelles n’ont rien à voir avec celles d’un logement ancien mal isolé. Vous évitez également les travaux de rénovation énergétique lourds et imprévus durant les 15 à 20 prochaines années.
5. Les aides qui peuvent compléter votre financement
Selon votre situation et votre localisation, plusieurs dispositifs peuvent venir compléter votre plan de financement.
Les aides des collectivités locales
Certaines communes, intercommunalités ou départements proposent ponctuellement :
- des subventions
- des prêts bonifiés
- des aides destinées aux primo-accédants.
Ces dispositifs varient selon les territoires. Dans la Marne, les Ardennes ou l'Aisne, il est donc recommandé de se renseigner avant de finaliser son projet.
Les aides des employeurs
Si vous êtes salarié d’une entreprise cotisant au dispositif Action Logement, vous pouvez parfois bénéficier d’un prêt complémentaire à taux avantageux.
Cette aide permet de financer une partie de votre construction dans des conditions souvent très intéressantes.
Les aides sous conditions de revenu
Le Prêt d’Accession Sociale (PAS) est un crédit immobilier conventionné accordé sous conditions de ressources pour financer l’achat ou la rénovation d’une résidence principale. Destiné aux ménages à revenus modestes ou intermédiaires, il permet de financer jusqu’à 100 % du coût de l’opération sans exiger d’apport personnel. Son principal avantage réside dans ses frais de dossier plafonnés et ses frais de notaire réduits. De plus, il garantit un accès facilité à l’Assurance Prospection Sociale en cas de coup dur. Ce prêt s’obtient directement auprès des établissements bancaires ayant signé une convention avec l’État.
6. Comment optimiser le budget de votre construction et profiter des différentes aides
Voici quelques conseils qui vous permettront de maîtriser le coût global de votre projet.
Définir un budget réaliste
Avant même de choisir votre maison, il est essentiel de déterminer précisément votre capacité d’emprunt, le coût du terrain, les frais annexes (notaire, raccordements, aménagements extérieurs)… Cette vision globale évite les mauvaises surprises.
Concevoir une maison adaptée à vos besoins
Une maison bien pensée est souvent plus économique qu’une maison trop grande. Optimiser les surfaces, limiter les espaces peu utilisés ou privilégier une architecture simple permet souvent de réduire le coût de construction sans sacrifier le confort.
Pour profiter au mieux des aides :
- Anticipez avant de signer. Certaines aides dépendent de la zone, du plafond de ressources ou de la date de dépôt de permis. Un dispositif se prépare, il ne se rattrape pas.
- Simulez avec les outils officiels. Le simulateur PTZ de l’ANIL et le site impots.gouv.fr sont vos meilleurs alliés (et ils sont gratuits).
- Notez l’échéance des 90 jours. La déclaration H1 après l’achèvement conditionne votre exonération de taxe foncière. Ne la laissez pas filer.
- Renseignez-vous auprès de votre mairie. Les communes ont un vrai pouvoir de décision sur les exonérations. Ce qui est vrai à Reims peut différer dans la commune voisine.
7. Étudions votre projet de construction dans la Marne, l’Aisne ou les Ardennes
Chaque situation familiale et financière est unique. Entre les plafonds de ressources du PTZ, le choix du terrain idéal et l’optimisation des plans de votre future maison, se faire accompagner par des experts locaux fait toute la différence.
Vous souhaitez connaître votre capacité d’emprunt réelle et découvrir nos opportunités de terrains à bâtir dans votre secteur ?
Prenez rendez-vous dès aujourd’hui avec l’un de nos conseillers. Nous réaliserons gratuitement l’étude financière de votre projet pour transformer votre rêve de maison individuelle en réalité.
Les informations de cet article sont à jour en août 2026 et fournies à titre indicatif. Les plafonds, zonages et conditions d’éligibilité évoluent chaque année et doivent être vérifiés auprès des sources officielles (ANIL, impots.gouv.fr, votre mairie) ou d’un conseiller avant tout engagement.